为什么要推进活禽集中屠宰
活禽交易是我国部分地区长期以来的消费习惯,但活禽市场也是禽流感等禽间传播疫病的重要风险节点。农业农村部门多年来持续推动家禽产业转型升级,核心方向之一就是规模养殖、集中屠宰、冷链运输、冷鲜上市。
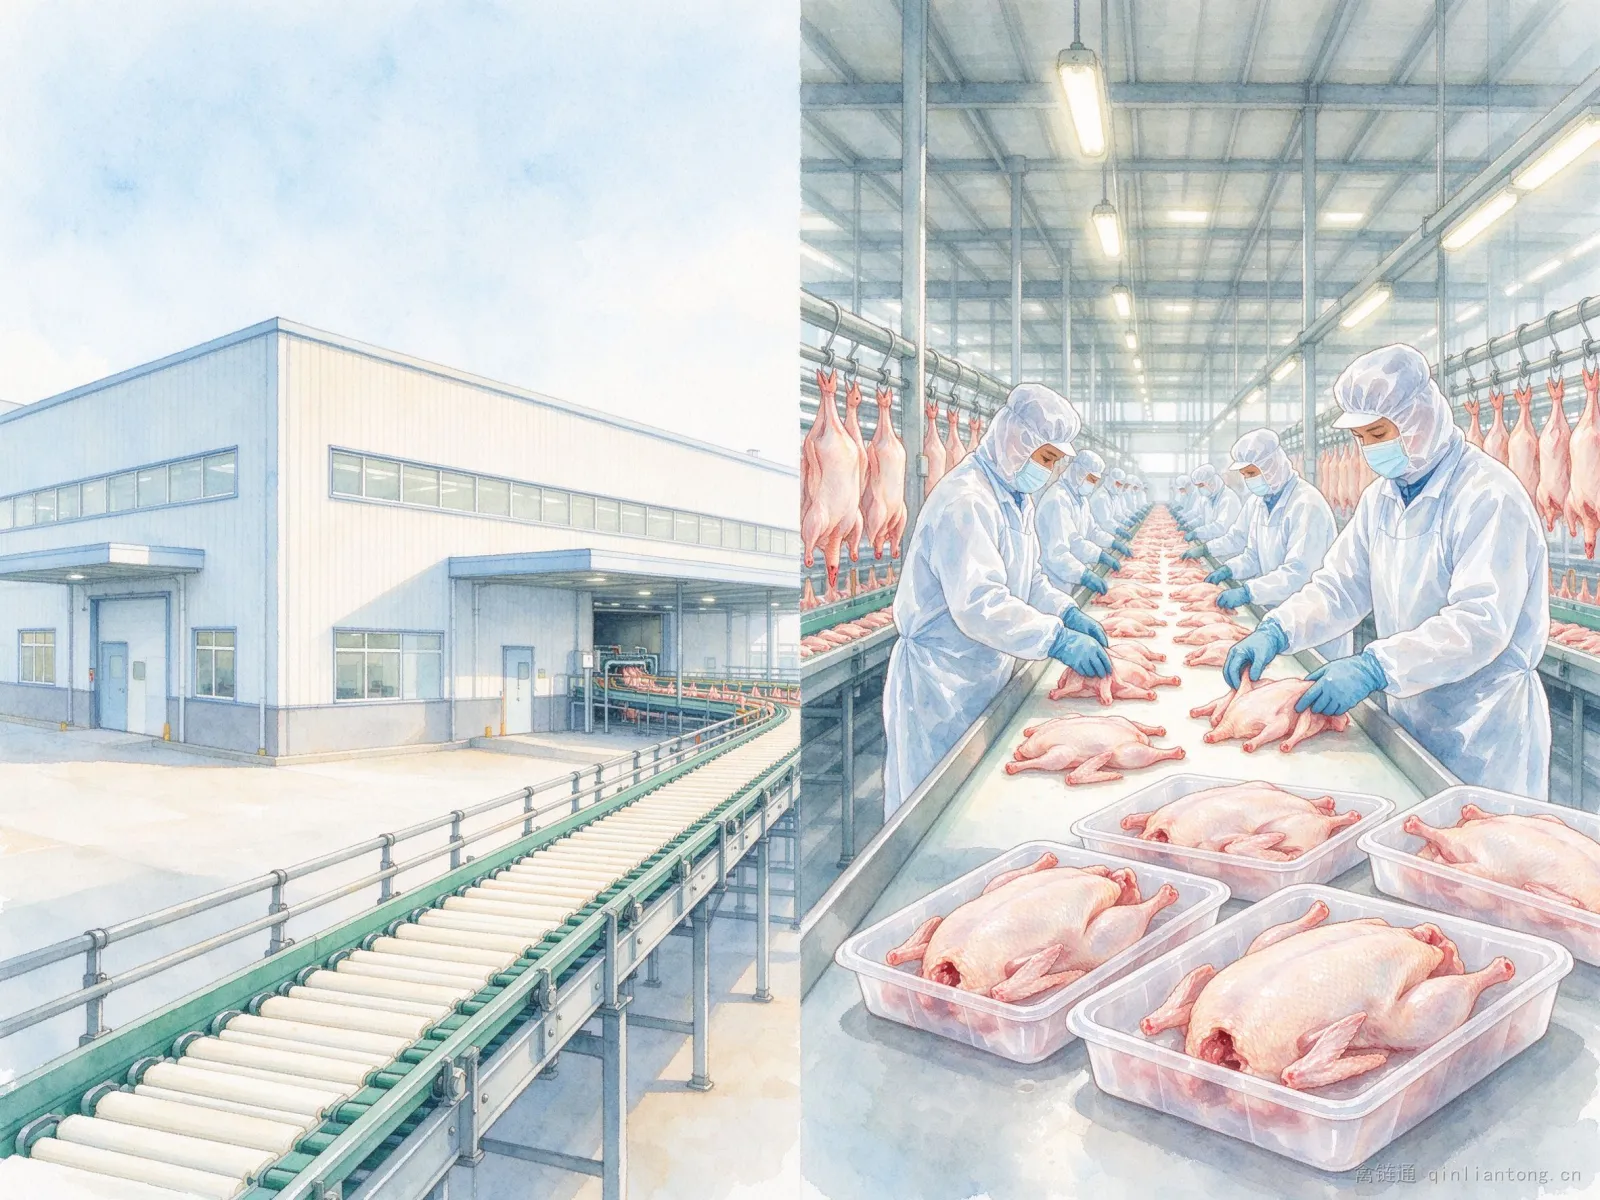
推进集中屠宰的原因主要有三点:一是公共卫生安全,减少活禽跨区域调运和市场交易带来的疫病传播风险;二是产品质量安全,集中屠宰便于统一检验检疫、规范处理胴体和废弃物;三是产业升级,推动家禽养殖从分散走向集中,提高机械化和标准化水平。
各地推进节奏并不一致,部分城市已经划定活禽交易限制区或禁止区,部分地区仍保留传统活禽市场作为过渡。养殖户需要关注当地农业农村部门和市场监管部门的具体通告,不要仅凭传言判断政策走向。
集中屠宰链条上的关键环节
集中屠宰不是简单地把鸡送到工厂杀了就行。一条完整的冷鲜禽产业链包括:协议收购或订单养殖、定点屠宰厂宰杀处理、预冷排酸、分割包装、冷链运输、终端销售。每个环节都有相应的标准要求。
对养殖户而言,关键变化在于出栏对接方式。过去养到日龄就直接拉到活禽市场售卖,价格随行就市;集中屠宰模式下,更多是与屠宰企业签订收购协议,按品种、日龄、体重、药残指标结算。这要求养殖户在养殖过程中更加注重规范用药和档案记录,否则可能因为药残不合格被拒收或压价。
屠宰环节的检验检疫由官方兽医和企业质检人员共同完成,动物检疫证明随货同行。这意味着养殖户出栏前必须按规定申报检疫,取得检疫证明后才能运输,不能像过去那样装好就走。
消费习惯正在慢慢改变
冷鲜禽产品在一线城市的接受度逐年提高,但在很多三四线城市和县域市场,消费者仍然习惯买活鸡、现场宰杀,认为这样才新鲜。这种观念转变需要时间,也需要企业在产品包装、分割规格和价格上做贴近本地市场的调整。
对养殖户来说,消费习惯的变化带来两个直接影响:一是慢长型地方品种(如黄羽肉鸡)在活禽渠道收紧后,需要寻找屠宰企业作为出口,否则会出现卖鸡难;二是冷鲜产品对外观均匀度、体重整齐度的要求与活禽市场不同,养殖端需要调整品种和管理方式,使鸡群更适合屠宰分割。
部分地区出现了集中屠宰+品牌冷鲜禽的模式,养殖户通过加入合作社或与品牌企业合作,分享屠宰和品牌环节的增值收益。这种模式对中小养殖户是一种可参考的路径,但要注意签订规范的收购合同,明确体重区间、药残标准、结算周期和违约责任。
养殖户需要提前做的准备
面对集中屠宰的大方向,养殖户不必恐慌,但需要主动了解政策。建议从几个方面着手:一是了解当地是否已经出台活禽交易限制政策、具体范围和时间节点;二是主动联系周边具备资质的屠宰企业,了解收购标准和合作方式;三是规范养殖档案和用药记录,为将来药残检测和出栏检疫打好基础;四是适当关注冷鲜禽消费市场的变化,判断自己养的品种未来更适合活禽渠道还是屠宰渠道。
政策推进是一个渐进过程,不会一刀切。但早做准备的养殖户,在渠道切换时会更从容。
参考资料 农业农村部:家禽产业转型升级相关指导意见 http://www.moa.gov.cn/ 国家法律法规数据库:中华人民共和国动物防疫法 https://flk.npc.gov.cn/ 中国动物疫病预防控制中心:活禽市场防控与集中屠宰 http://www.cadc.org.cn/
原创声明:本文由禽链通(www.qinliantong.cn)原创发布。欢迎转载与分享,转载时请注明来源“禽链通”并保留原文链接,请勿歪曲、篡改原文内容。