财政部、农业农村部、金融监管总局、国家林草局联合印发《关于加快农业保险高质量发展的实施方案》(财金〔2026〕88号),文件于2026年9月8日成文并报经国务院同意。方案分六个部分、二十二项条目,其中“促进养殖业保险规范发展”一项明确:完善养殖企业和养殖场(户)养殖保险模式,采用电子耳标、生物识别等技术加强养殖数量监控。
2030年的量化目标
方案提出,到2030年基本建成与农户风险保障需求相契合、与现代农业发展相适应的多层次农业保险体系:农业保险深度(保费/第一产业增加值)达到1.9%,农业保险密度(保费/第一产业就业人数)达到1200元/人,农业保险科技投入强度达到1%,稻谷、小麦、玉米三大粮食作物农业保险覆盖率稳定在90%左右,农业保险综合费用率不高于20%。
养殖险的四处变化
其一,监控手段更新。电子耳标、生物识别等技术被写入承保环节,明确用于养殖数量监控。
其二,保障水平动态调整。能繁母猪、育肥猪、奶牛等养殖业保险保障水平动态调整,鼓励根据不同养殖方式提供差异化风险保障方案;牦牛、藏系羊等涉藏特定品种继续给予支持保障。
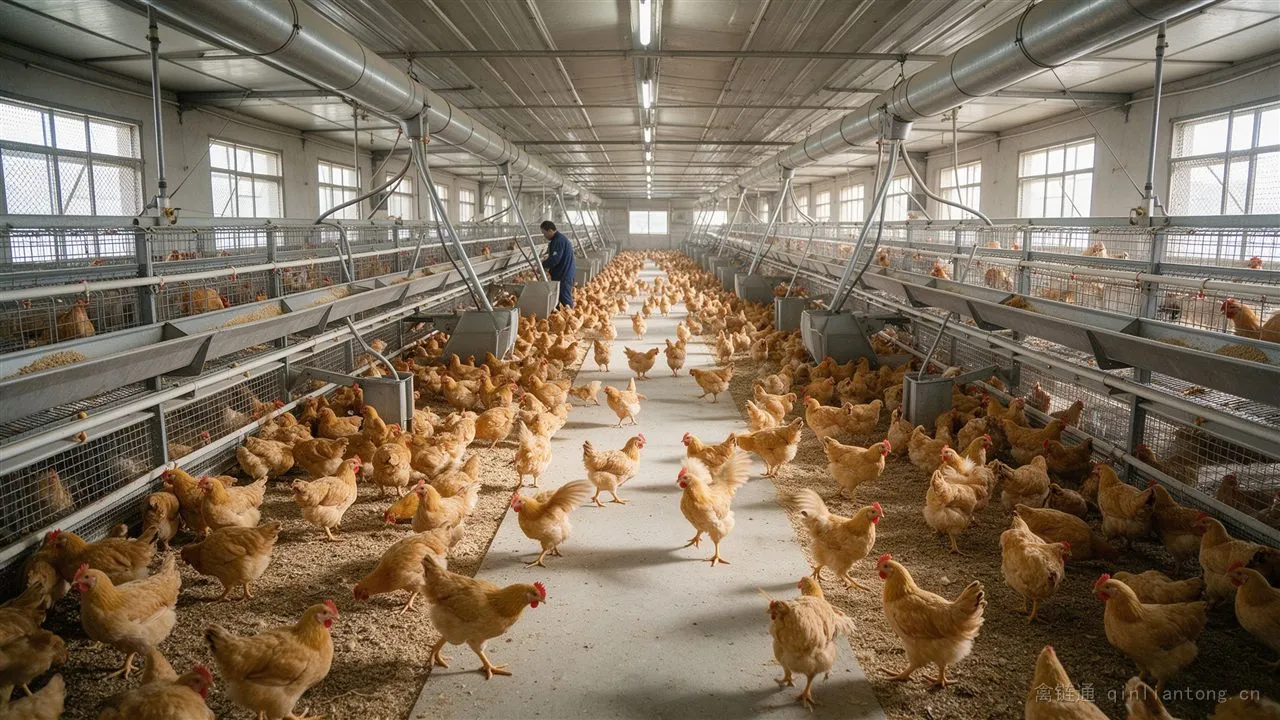
其三,特色养殖纳入政策视野。方案“支持地方特色发展”部分提出,鼓励各地扩大保险范围,积极发展蔬菜、水果、肉牛、肉羊、禽类、渔业、林下经济等特色农业保险。禽类养殖由此有了明确的政策落点。
其四,数据共享与验标收紧。方案“优化完善承保管理”部分提出,财政、发展改革、农业农村、保险监管、林业草原等部门及保险机构共享农(林)地确权、流转、目标价格补贴面积,以及农产品成本调查、畜禽存出栏量、病死猪无害化处理等农业生产经营数据;逐步推行“一户一单”承保模式,规模经营主体投保类业务实现全部验标,集体投保类业务逐步提高抽查验标比例。
理赔与监管口径
理赔环节,方案要求结合当地种植、养殖、林业生产实际,制定分类或分险种查勘定损操作规范,明确查勘、抽样、定损的工作流程和标准;赔款通过银行转账等非现金方式直接支付给被保险人;建立农业大灾快速理赔响应机制,针对重大自然灾害和事故可合理预付部分赔偿金。监管环节,对虚构虚增保险标的、虚假理赔、骗取套取保费补贴等违法违规行为,加大打击和惩戒力度。
承保机构与科技应用
方案在“加强遴选管理”部分提出,按适度竞争原则,结合服务能力、风控能力确定承保机构;承保机构一经确定应保持相对稳定,服务有效期一般不少于3年,并开展绩效评价、做好动态调整。科技应用方面,保险机构需加大科技投入,合理应用无人机、遥感、物联网、人工智能等技术工具,并开展承保理赔信息实名校验和身份认证。
对家禽养殖场的现实影响
方案的着力点在于数据能否对上:畜禽标识与电子耳标、存出栏记录、无害化处理凭证三者不一致,验标和理赔环节就容易卡住。对准备投保或已经投保的养殖场来说,按批次留存出栏数量、存栏变动和无害化处理记录,比临到查勘时补材料更实际;集体投保的养殖户也要留意抽查验标比例提高后的资料准备。
来源:财政部金融司(2026年9月11日发布)、中国政府网。